


Украинский кризис качественно перетасовал рынок танкерных перевозок

В отличие от 2020 и 2021, когда масштабные изменения в географической структуре мировой морской торговли нефтью и темными нефтепродуктами были обусловлены пандемией Covid-19, в 2022 катализатором большинства изменений стала эскалация российско-украинского конфликта, заключают аналитики Poten в комментарии к новому рейтингу 20 основных маршрутов танкерных перевозок в 2022.
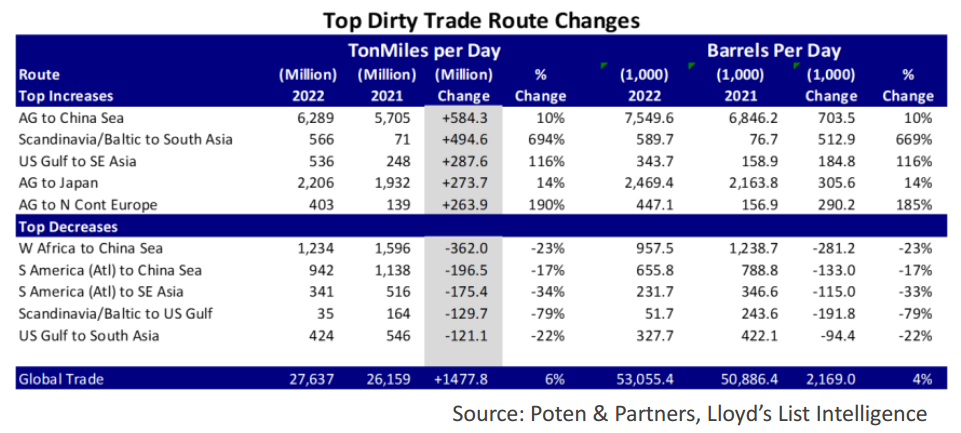
Согласно данным Poten, в 2020 и 2021 выраженный в тонно-милях в сутки объем мирового «грязного» танкерного рынка, включающего операции с нефтью и темными нефтепродуктами, сократился на 5,5% и 4,5%, а в 2022, напротив, вырос на 5,7%.
Лидером роста стал сегмент танкерных перевозок из Балтики в Южную Азию. Спрос на перевозки на этом маршруте вырос с 71 млн тонно-миль в сутки в 2021 до 566 млн тонно-миль в сутки в 2022, т.е. на 694%, и вошел в Топ-10 маршрутов (№9). Столь динамичный рост был обусловлен резким ростом поставок российской нефти в Индию в условиях закрытия традиционных и более близких европейский рынков из-за санкций.
Украинский кризис стал непосредственной причиной роста в еще двух сегментах танкерного рынка: на маршруте из портов США в Мексиканском заливе в Юго-Восточную Азию (№10 в рейтинге) объемы выросли на 288 млн тонно-миль в сутки или +116%, на маршруте из Персидского залива в порты Северной Европы (№13) – на 264 млн тонно-миль в сутки, +190%. Российско-украинский конфликт повлек за собой резкий рост цен на нефть, и чтобы контролировать цены на топливо внутри страны правительство США было вынуждено в течение 6 месяцев выпустить на рынок 180 млн баррелей нефти из стратегических резервов. Избыточное предложение на внутреннем рынке было перенаправлено на экспорт в Азию в дополнение к уже значительным объемам американских поставок нефти на азиатские рынки. Увеличение объемов перевозок на маршруте из стран Персидского залива в Европу обусловлено замещением российской нефти.
В падающих сегментах рынка наиболее динамичными стали маршруты из стран Атлантического бассейна в Азию, а также из портов Северного моря в США. Эта динамика также стала следствием украинского кризиса. Европа наращивала импорт из Западной Африки, Бразилии и Гайаны, чтобы заместить сократившиеся из-за санкций поставки из России. Соответственно, сократились объемы поставок из этих регионов в Азию, а расстояние доставки в Европу короче. С другой стороны, большая часть добываемой в Северном море нефти не ушла как обычно в США, а осталась в регионе. Также в 2022 почти полностью сошли на нет и относительно небольшие поставки российской нефти и мазута в США.
Все эти изменения привели к увеличению общего спроса на танкеры. Сначала рынок благоприятствовал больше операторам танкеров класса Aframax и Suezmax, во второй половине года повезло и VLCC.
Аналитики Poten воздержались от прогнозов на 2023, отметив, что развитие ситуации будет зависеть от динамики процесса восстановления экономического роста в Китае с отменой карантинных ограничений, состояния мировой экономики и развития событий на Украине.
Новости по теме
-
Для энергоснабжения дата-центров Oracle в США доставляет газ грузовиками
Автомобильные поставки газа более года обеспечивали работу дата центра в районе Солт-Лейк-Сити
-
Первый месяц обязательного применения ЭПД выявил проблемы на стыке технологий и перевозочных процессов
В Москве на прошлой неделе состоялась деловая конференция «ЭПД 2026», организованная Центром отраслевых коммуникаций (ЦОК), на которой обсудили первые результаты обязательного применения электронных перевозочных документов (ЭПД), вступившего в силу 1 сентября 2026 года. За пять недель работы в новых условиях участники рынка столкнулись не столько с проблемой формирования электронного файла, сколько с необходимостью перестраивать договорные отношения, внутренние регламенты, организацию погрузочно-разгрузочных операций и взаимодействие с контрагентами.
-
Для выживания и развития рынку рефперевозок нужно усиление координации и взаимодействие – Гречкин
Глава оператора рефконтейнерных перевозок группы FESCO призвал к усилению координации участников рынка на фоне геополитических рисков, роста стоимости железнодорожной доставки и усиления конкуренции со стороны китайских автоперевозчиков
Свежие новости
-

Стоимость автоперевозок подорожала за год на 20-30% – Cargo Run
Данные платформы Cargo Run свидетельствуют о резком росте ставок на автомобильные грузоперевозки в третьем квартале
-

Для энергоснабжения дата-центров Oracle в США доставляет газ грузовиками
Автомобильные поставки газа более года обеспечивали работу дата центра в районе Солт-Лейк-Сити
-

Внешнеторговый оборот России за 8 месяцев 2026 года увеличился на 13,8%
В августе 2026 года внешнеторговый товарооборот России составил $68 млрд, что примерно на четверть больше, чем годом ранее
-

Первый месяц обязательного применения ЭПД выявил проблемы на стыке технологий и перевозочных процессов
В Москве на прошлой неделе состоялась деловая конференция «ЭПД 2026», организованная Центром отраслевых коммуникаций (ЦОК), на которой обсудили первые результаты обязательного применения электронных перевозочных документов (ЭПД), вступившего в силу 1 сентября 2026 года. За пять недель работы в новых условиях участники рынка столкнулись не столько с проблемой формирования электронного файла, сколько с необходимостью перестраивать договорные отношения, внутренние регламенты, организацию погрузочно-разгрузочных операций и взаимодействие с контрагентами.
-

Для выживания и развития рынку рефперевозок нужно усиление координации и взаимодействие – Гречкин
Глава оператора рефконтейнерных перевозок группы FESCO призвал к усилению координации участников рынка на фоне геополитических рисков, роста стоимости железнодорожной доставки и усиления конкуренции со стороны китайских автоперевозчиков


