


Отчет МЭА по газовому рынку

МЭА выпустило новый отчет, в котором анализирует резкие изменения на мировом газовом рынке вследствие эскалации украинского кризиса.
Высокие цены и дефицит предложения привели к сокращению потребления природного газа в большинстве регионов мира. В являющихся членами ОЭСР странах Европы на фоне сокращения поставок из России потребление газа за период с начала года и до начала осени упало почти на 10% по сравнению с аналогичным периодом 2021. Доля российского газа в структуре потребления сократилась с 40% до 9%. По мере того, как европейские страны пытаются заместить российский газ, объемы поставок СПГ выросли на 65%.
Последствия кризиса распространились на все импортирующие газ регионы: резко возросший спрос на СПГ привел к дефициту предложения и стремительному росту цен на спотовом рынке.
На большинстве азиатских рынков потребление газа не выросло или сократилось и: в Китае МЭА оценивает динамику потребления по итогам первых 8 месяцев года в +1% г/г, в Индии – в -4%, в Японии – в районе 0%. Страны Южной и Центральной Америке в первом полугодии сократили потребление примерно на 3% г/г. Северная Америка осталась одним из немногих регионов, где спрос заметно расширился на фоне роста потребления со стороны генерирующей промышленности. За январь-август потребление газа в США увеличилось более чем на 4% г/г, в Канаде рост по итогам первого полугодий превысил 8%.
За период с января по август объем мирового рынка СПГ увеличился почти на 6% г/г. Прежде всего это было обусловлено 65-процентным ростом спроса на поставки СПГ в Европу, что вызвало масштабную реструктуризацию поставок по всему миру. Поставки СПГ в Азиатско-Тихоокеанский регион сократились на 7% (или 18 млрд куб. метров): это снижение спроса вследствие сохраняющихся коронавирусных ограничений в Китае, высоких цен и погодного фактора высвободило предложение и позволило Европе нарастить закупки.
На фоне высокой волатильности цен на спотовом рынке в 2021 резко возрос объем контрактного рынка СПГ (+28% г/г до около 80 млрд кубометров). В этом году контрактный рынок сократился: за январь-август законтрактовано 27 млрд куб. метров поставок с действующих или будущих проектов — по сравнению с 48 млрд куб. метров за тот же период 2021. С начала года было принято окончательное инвестиционное решение по двум проектам, оба в США, совокупной мощностью 32 млрд куб. метров.
В условиях «рынка продавца», где дефицит предложения ослабил переговорные позиции покупателей, изменилась и структура контрактного рынка. В частности, заметно сократился объем контрактов, не фиксирующих порт поставки. Если в 2018-2019 на такие гибкие контракты приходилось в среднем около 80% всего объема поставок по контрактам (что было обусловлено инвестиционными решениями по новым экспортным мощностям в США), то в 2020 доля гибких контрактов сократилась до 35%, в 2021 – до 11%. По итогам первых восьми месяцев на контракты с фиксированным портом поставки приходилось 47% всего законтрактованного объема.
Сроки контрактов также увеличиваются: на долгосрочные контракты (заключаемые на периоды свыше 10 лет) в 2020 пришлось около 74% новых контрактов на поставки СПГ, в 2021 – 84%. Для сравнения в 2015–2019 этот показатель составлял в среднем около 60%.
Газовый кризис не только переориентировал гибкие поставки СПГ с Азии на Европу, но и сократил предложение свободных регазификационных мощностей. По состоянию на август 2022 предложение FSRU в наличии или строящихся насчитывало всего чуть более 20 судов. С начала российско-украинского конфликта в конце февраля Европа законтрактовала 12 дополнительных FSRU для наращивания импорта СПГ, и планируется поставить еще девять.
Расширение мощностей существующих импортных терминалов и фрахт дополнительных FSRU позволит Европейскому Союзу увеличить свои мощности по импорту СПГ в зимний отопительный сезон 2022/23 на 15% (или на 25 млрд куб метров в год). Однако наращивание мощностей не гарантирует Европе дополнительных поставок СПГ. Некоторым европейским импортерам удалось обеспечить дополнительные объемы через тендеры и краткосрочные контракты; однако основная часть дополнительного импорта будет закупаться на спотовом рынке.
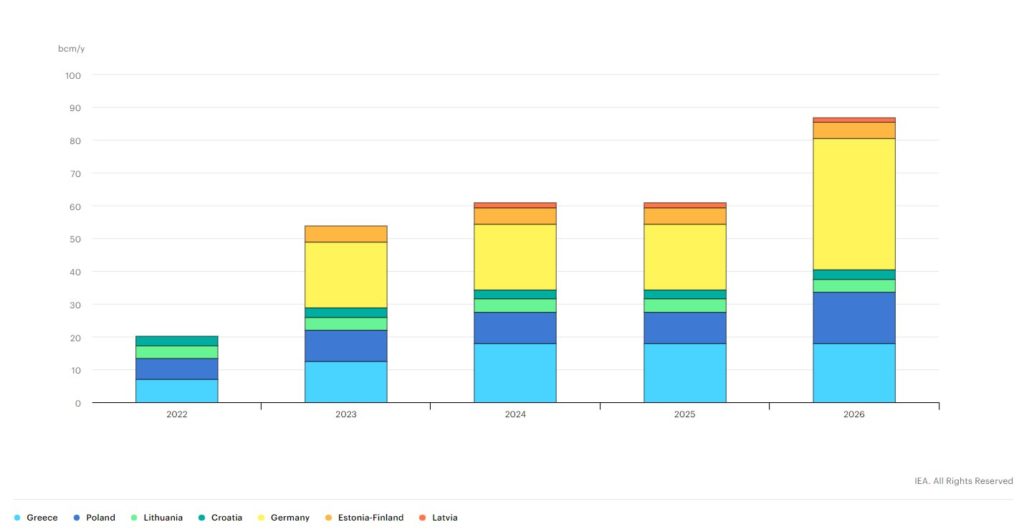
Прогноз развития мощностей по импорту СПГ в Европе, МЭА
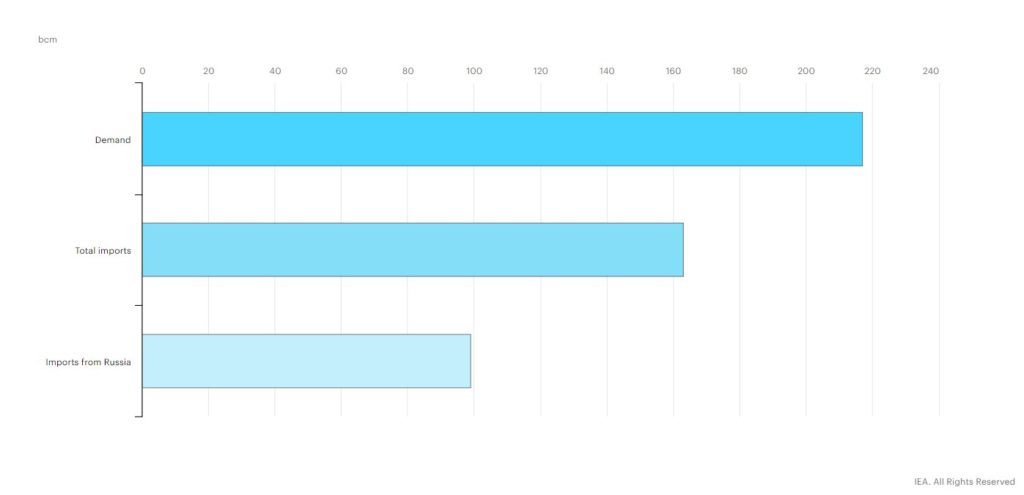
Европейский импорт газа в 2021, МЭА
Новости по теме
-
Для энергоснабжения дата-центров Oracle в США доставляет газ грузовиками
Автомобильные поставки газа более года обеспечивали работу дата центра в районе Солт-Лейк-Сити
-
Первый месяц обязательного применения ЭПД выявил проблемы на стыке технологий и перевозочных процессов
В Москве на прошлой неделе состоялась деловая конференция «ЭПД 2026», организованная Центром отраслевых коммуникаций (ЦОК), на которой обсудили первые результаты обязательного применения электронных перевозочных документов (ЭПД), вступившего в силу 1 сентября 2026 года. За пять недель работы в новых условиях участники рынка столкнулись не столько с проблемой формирования электронного файла, сколько с необходимостью перестраивать договорные отношения, внутренние регламенты, организацию погрузочно-разгрузочных операций и взаимодействие с контрагентами.
-
Для выживания и развития рынку рефперевозок нужно усиление координации и взаимодействие – Гречкин
Глава оператора рефконтейнерных перевозок группы FESCO призвал к усилению координации участников рынка на фоне геополитических рисков, роста стоимости железнодорожной доставки и усиления конкуренции со стороны китайских автоперевозчиков
Свежие новости
-

Стоимость автоперевозок подорожала за год на 20-30% – Cargo Run
Данные платформы Cargo Run свидетельствуют о резком росте ставок на автомобильные грузоперевозки в третьем квартале
-

Для энергоснабжения дата-центров Oracle в США доставляет газ грузовиками
Автомобильные поставки газа более года обеспечивали работу дата центра в районе Солт-Лейк-Сити
-

Внешнеторговый оборот России за 8 месяцев 2026 года увеличился на 13,8%
В августе 2026 года внешнеторговый товарооборот России составил $68 млрд, что примерно на четверть больше, чем годом ранее
-

Первый месяц обязательного применения ЭПД выявил проблемы на стыке технологий и перевозочных процессов
В Москве на прошлой неделе состоялась деловая конференция «ЭПД 2026», организованная Центром отраслевых коммуникаций (ЦОК), на которой обсудили первые результаты обязательного применения электронных перевозочных документов (ЭПД), вступившего в силу 1 сентября 2026 года. За пять недель работы в новых условиях участники рынка столкнулись не столько с проблемой формирования электронного файла, сколько с необходимостью перестраивать договорные отношения, внутренние регламенты, организацию погрузочно-разгрузочных операций и взаимодействие с контрагентами.
-

Для выживания и развития рынку рефперевозок нужно усиление координации и взаимодействие – Гречкин
Глава оператора рефконтейнерных перевозок группы FESCO призвал к усилению координации участников рынка на фоне геополитических рисков, роста стоимости железнодорожной доставки и усиления конкуренции со стороны китайских автоперевозчиков


